December 1, 2025
November 16, 2026
Autor: João Lages
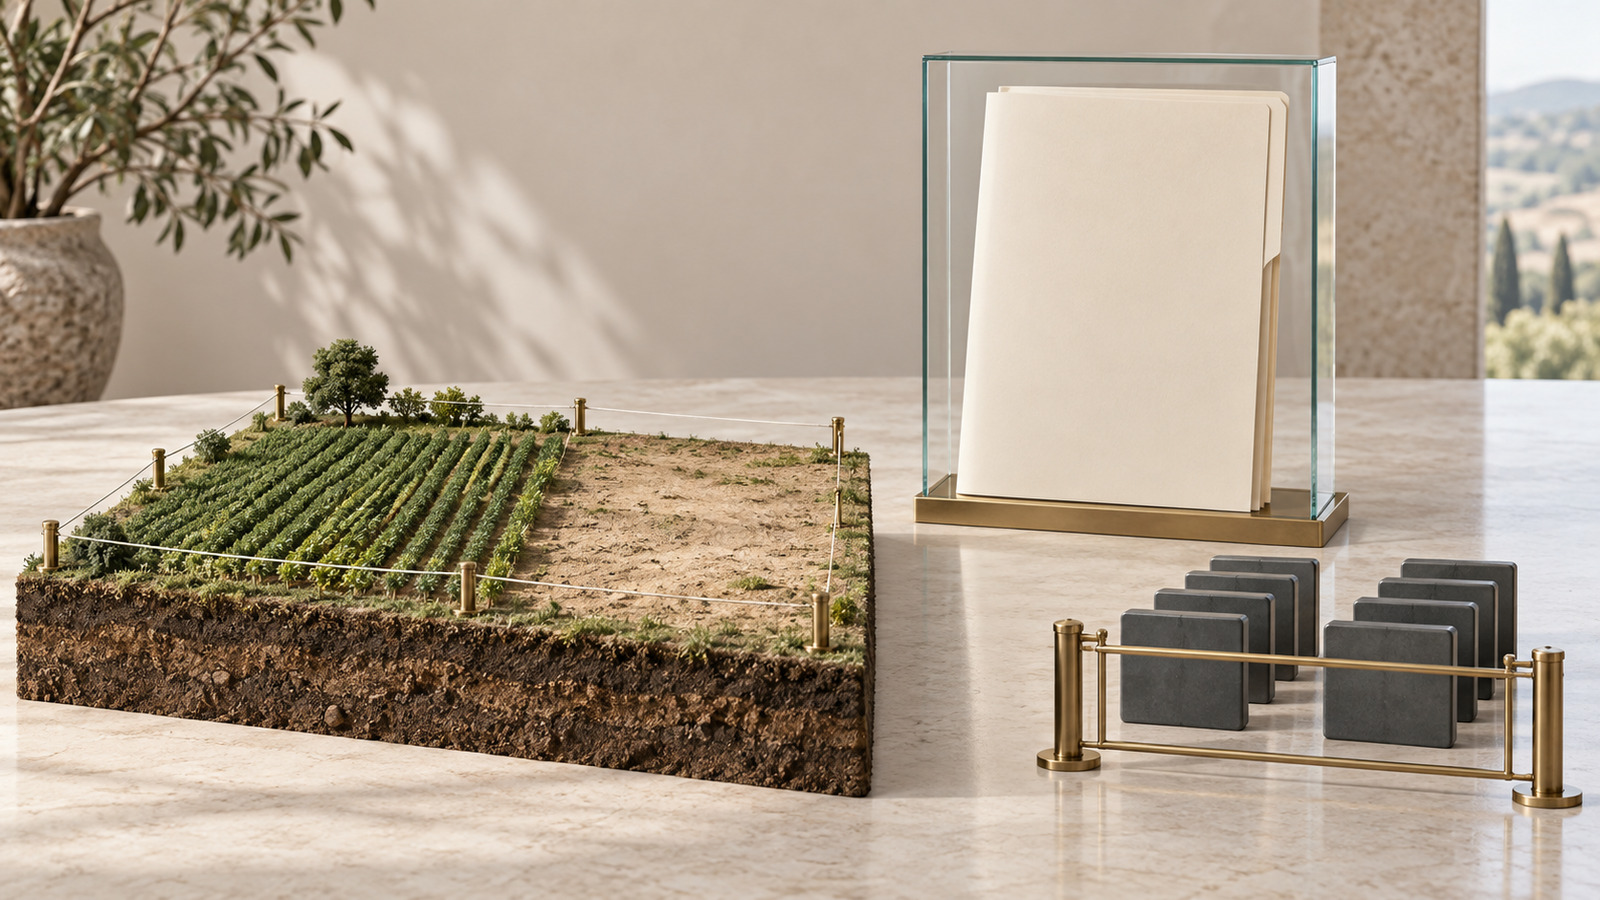
Tokenizar terrenos en Europa no suele significar inscribir la titularidad legal de una parcela en una blockchain pública. En la mayoría de las estructuras viables, el terreno permanece inscrito en el sistema nacional de propiedad, mientras que los inversores reciben tokens que representan participaciones, instrumentos de deuda o derechos económicos contractuales emitidos por una sociedad propietaria o financiadora del inmueble.
Esta distinción es el punto de partida de cualquier proyecto de tokenización de terrenos. Afecta a los derechos de los inversores, la exposición a la insolvencia, las formalidades de transmisión, la regulación financiera, la fiscalidad y las pruebas necesarias para valorar la inversión. Un token técnicamente sólido no compensa un título poco claro, un paquete de garantías débil o una sociedad de proyecto cuyas obligaciones no coincidan con los materiales comerciales.
La propiedad de los terrenos sigue siendo una cuestión de Derecho inmobiliario nacional. El directorio de registros de la propiedad nacionales del Portal Europeo de e-Justicia muestra el resultado práctico: cada país mantiene su propio sistema registral, sus normas de acceso y sus efectos jurídicos. La inscripción, la intervención notarial, los datos catastrales, la prioridad de los derechos y los procedimientos de ejecución no se sustituyen por una anotación en Ethereum, Polygon u otro registro distribuido.
Por tanto, el equipo de la operación debe identificar dos registros. El primero es el registro jurídicamente vinculante del terreno y de sus cargas. El segundo es el registro del instrumento del inversor, que puede ser un registro mercantil, un registro de obligacionistas, un registro de tokens o una combinación de ellos. La documentación debe indicar qué registro prevalece si esos sistemas divergen.
Esto plantea la primera decisión: ¿el proyecto pretende transmitir la titularidad del terreno o emitir una inversión vinculada al terreno? Las transmisiones directas del título pueden activar requisitos nacionales de intervención notarial, inscripción, impuestos de transmisión y elegibilidad. Emitir participaciones o pagarés desde una sociedad vehículo evita transmisiones reiteradas de la parcela subyacente, pero otorga al inversor derechos frente al vehículo, no la propiedad directa del terreno.
Bajo una misma etiqueta suelen agruparse cuatro estructuras, aunque generan resultados distintos para el inversor.
Una sociedad vehículo (SPV) es propietaria del terreno y los inversores adquieren acciones u otra participación en dicha sociedad. Su rentabilidad depende de los ingresos por alquiler, los beneficios del desarrollo o la venta del activo una vez descontados los costes y la deuda. Los inversores asumen riesgos societarios, de gobernanza y de dilución. El token debe mantenerse alineado con el registro de socios jurídicamente reconocido y con las restricciones previstas en los estatutos o el pacto de socios.
El vehículo emite pagarés y promete intereses, participación en beneficios o un importe de reembolso vinculado al terreno. Las garantías pueden constituirse sobre el inmueble, las participaciones, las cuentas bancarias o los créditos. Los inversores son acreedores, no propietarios. Su protección depende de la validez, prioridad y ejecutabilidad de las garantías, así como del nombramiento y las facultades de un agente de garantías o fiduciario, cuando proceda.
El instrumento abona una parte del alquiler, de los ingresos agrícolas, de los pagos por arrendamiento para energías renovables o de otro flujo de ingresos definido. El contrato debe especificar si los pagos se calculan sobre ingresos brutos, caja neta, beneficio auditado o una fórmula. También debe indicar quién cobra el dinero, qué costes se deducen y qué ocurre si termina el arrendamiento subyacente.
Un token puede comercializarse como representación de una participación fraccionaria en un inmueble, pero el ordenamiento nacional determina si ese derecho existe y cómo debe transmitirse. Si la legislación local exige escritura pública e inscripción para cada cambio de propietario, una transferencia entre monederos no transmitirá por sí sola el derecho sobre el terreno. Esta estructura requiere asesoramiento inmobiliario específico del país antes de iniciar el diseño técnico.
Una inversión en terrenos tokenizados solo es tan fiable como las pruebas que conectan al emisor con la parcela y a la parcela con los flujos de caja proyectados. El data room debe diseñarse para la información continua a los inversores, no prepararse una sola vez para el lanzamiento.
La revisión del título debe confirmar el propietario registral, los límites de la parcela, las referencias catastrales, hipotecas, gravámenes, servidumbres, derechos de paso, derechos de tanteo y litigios pendientes. En terrenos destinados a desarrollo, el equipo también necesita la clasificación urbanística, licencias, derechos edificatorios, acceso a suministros, condiciones medioambientales y una secuencia de construcción realista. Los terrenos agrícolas pueden exigir comprobaciones sobre arrendamientos, derechos de agua, subvenciones, calidad del suelo y restricciones legales a la propiedad o al uso.
Estas comprobaciones cambian la decisión de inversión. Una parcela con potencial urbanístico no equivale a un terreno con licencia de obra firme. Un arrendamiento a largo plazo puede generar ingresos estables, pero reduce la flexibilidad del propietario. Una hipoteca de primer rango puede mejorar la protección del acreedor, aunque el plazo y los costes de ejecución siguen sujetos al Derecho local. El artículo, el documento de oferta y el panel del inversor deben separar los hechos jurídicos actuales de las previsiones de la dirección.
El terreno no genera caja por el mero hecho de estar tokenizado. La rentabilidad debe proceder de una fuente definida, como alquileres, ingresos agrícolas, un arrendamiento energético, ventas del desarrollo o la futura enajenación de la parcela. Cada fuente requiere sus propias hipótesis operativas y controles.
En un proyecto de desarrollo, los inversores deben poder seguir el capital desde la adquisición y la obtención de permisos hasta la construcción, las ventas y el reembolso. El modelo debe identificar la deuda bancaria sénior, el capital mezzanine, la financiación de los socios, las reservas para contingencias y el orden de distribución de la caja. El artículo sobre cómo construir la estructura de capital de un desarrollo inmobiliario explica por qué un token es solo una capa de la estructura de financiación.
En terrenos que generan ingresos, las variables clave son distintas. El equipo debe documentar la duración del arrendamiento, los derechos de resolución, la indexación, la solvencia del arrendatario, las cuentas de cobro, los gastos operativos y las inversiones de capital. Si la rentabilidad depende de una venta, la política de valoración debe abordar la frecuencia de las tasaciones, los conflictos, los costes de transacción y quién puede aprobar la salida.
Esta es la segunda decisión: ¿puede conciliarse la rentabilidad prometida al inversor con contratos exigibles y cuentas bancarias controladas? Si no es así, automatizar las distribuciones de tokens solo acelera un cálculo incierto.
Un token vinculado a terrenos puede calificarse como valor negociable u otro instrumento financiero cuando incorpora capital, deuda, participación en beneficios o derechos de inversión comparables. En ese caso, las normas de MiFID II pueden aplicarse a la colocación, el asesoramiento, la recepción y transmisión de órdenes, la ejecución, la custodia y la negociación. La gobernanza de producto, el análisis del mercado objetivo, la clasificación de clientes, la evaluación de idoneidad o conveniencia, los conflictos y las comunicaciones imparciales deben vincularse al servicio real.
MiCA no es el marco predeterminado para todo token digital. El Reglamento (UE) 2023/1114 excluye de su ámbito los criptoactivos que se califican como instrumentos financieros. Las directrices de ESMA sobre la frontera entre criptoactivos e instrumentos financieros exigen una evaluación basada en la sustancia. Denominar a un instrumento «token de utilidad» no altera unos derechos que funcionan como acciones, bonos u otros instrumentos regulados.
Una oferta pública de valores o su admisión a negociación en un mercado regulado de la UE puede exigir un folleto conforme al Reglamento sobre el folleto, consolidado a 5 de junio de 2026, salvo que resulte aplicable una exención. Los umbrales y documentos nacionales pueden seguir siendo relevantes para las ofertas exentas, y una exención no elimina los requisitos de conducta de MiFID. La distribución minorista también puede exigir un documento de datos fundamentales de PRIIPs cuando el instrumento sea un producto de inversión minorista empaquetado.
El Régimen Piloto de la UE para infraestructuras del mercado basadas en DLT se refiere a infraestructuras autorizadas para instrumentos financieros admisibles. No crea un derecho general a negociar cualquier token vinculado a terrenos ni convierte la blockchain en un registro de la propiedad.
Una sociedad de proyecto adquiere un solar sujeto a condiciones urbanísticas. Emite pagarés tokenizados a inversores profesionales y minoristas elegibles, según el perímetro de la oferta. Los pagarés financian parte de la compra y de los costes previos a la construcción. Un agente de garantías mantiene una hipoteca sobre el terreno y garantías sobre las participaciones y las cuentas de la sociedad de proyecto.
El token registra la posición de cada inversor en los pagarés y aplica las restricciones de transmisión. No registra la propiedad de la parcela. Las disposiciones de fondos dependen de hitos definidos y el producto de las ventas entra en una cuenta controlada. La prelación abona impuestos, costes de transacción, deuda sénior, principal de los pagarés tokenizados y la rentabilidad acordada antes de que cualquier remanente llegue a los accionistas. Los inversores deben comprender el riesgo urbanístico, los sobrecostes, la prioridad de ejecución y la ausencia de liquidez garantizada.
Una SPV es propietaria de tierras agrícolas arrendadas a un operador. Los inversores poseen tokens de capital o pagarés con participación en beneficios. El arrendamiento, no el token, genera el flujo de caja operativo. La información debe cubrir las rentas cobradas, los atrasos, el cumplimiento del arrendamiento, los seguros, los eventos medioambientales, las inversiones de capital y la valoración independiente.
Si los pagos del agricultor dependen de la producción, el instrumento incorpora exposición operativa y a materias primas, además del riesgo sobre el valor del terreno. Si la SPV puede venderlo, la documentación debe definir quién aprueba la venta, cómo se gestionan los conflictos y cómo se asigna el producto neto. El inversor no debería tener que deducir estos derechos de una descripción en un sitio web.
La especificación técnica debe derivarse de los términos del instrumento y del plan de distribución. Debe responder a estas preguntas:
Las transmisiones secundarias no deben presentarse como liquidez garantizada. Una función de transferencia conforme puede facilitar la liquidación una vez encontrado un comprador, pero no crea demanda, precios continuos ni un centro de negociación regulado. La guía más amplia sobre infraestructura para tokenizar inmuebles explica la diferencia entre transferibilidad y un mercado secundario operativo.
Lympid puede apoyar a emisores que quieran estructurar y distribuir productos financieros elegibles vinculados a terrenos mediante un canal digital con su propia marca. Su servicio de tokenización inmobiliaria resulta pertinente cuando el proyecto necesita incorporación de inversores, flujos de distribución regulada, emisión digital y administración continua de inversores.
Ese papel debe definirse con precisión. Lympid no sustituye al registro de la propiedad nacional, al notario, al abogado inmobiliario, al tasador, al asesor fiscal, al emisor ni al agente de garantías. Una implementación sólida conecta a estos especialistas y documenta sus responsabilidades en los documentos de la operación y los procedimientos operativos.
Un proyecto de tokenización de terrenos solo está listo cuando el inversor puede seguir la cadena desde la parcela inscrita hasta el emisor, desde el emisor hasta el instrumento y desde el instrumento hasta cada pago y derecho de gobernanza. La blockchain debe facilitar la administración y auditoría de esa cadena. Nunca debe utilizarse para difuminar qué posee realmente el inversor.
Book a call with us today and get a free assessment.